UPI Charges: भारत में UPI के जरिए भुगतान करने वाले आम ग्राहकों के लिए फिलहाल कोई सीधा चार्ज नहीं लगाया जा रहा है, लेकिन 15 अक्टूबर 2026 से कुछ बड़े merchant transactions के लिए Merchant Discount Rate (MDR) लागू होने जा रहा है। नए नियम के तहत ₹2,000 से ज्यादा के चुनिंदा Person-to-Merchant (P2M) UPI payments पर 0.4% MDR लगेगा। हालांकि, छोटे कारोबारियों और कुछ जरूरी सेवाओं के लिए अलग प्रावधान किए गए हैं।
नए UPI Charges का असर सीधे ग्राहक के UPI इस्तेमाल पर नहीं पड़ेगा। National Payments Corporation of India (NPCI) के मुताबिक merchant को MDR का भुगतान करना होगा और इसे ग्राहक से अलग से वसूलने की अनुमति नहीं होगी। ₹75,000 या उससे अधिक के eligible transaction पर MDR अधिकतम ₹300 तक सीमित रहेगा।
UPI Charges में सबसे बड़ा बदलाव क्या है?
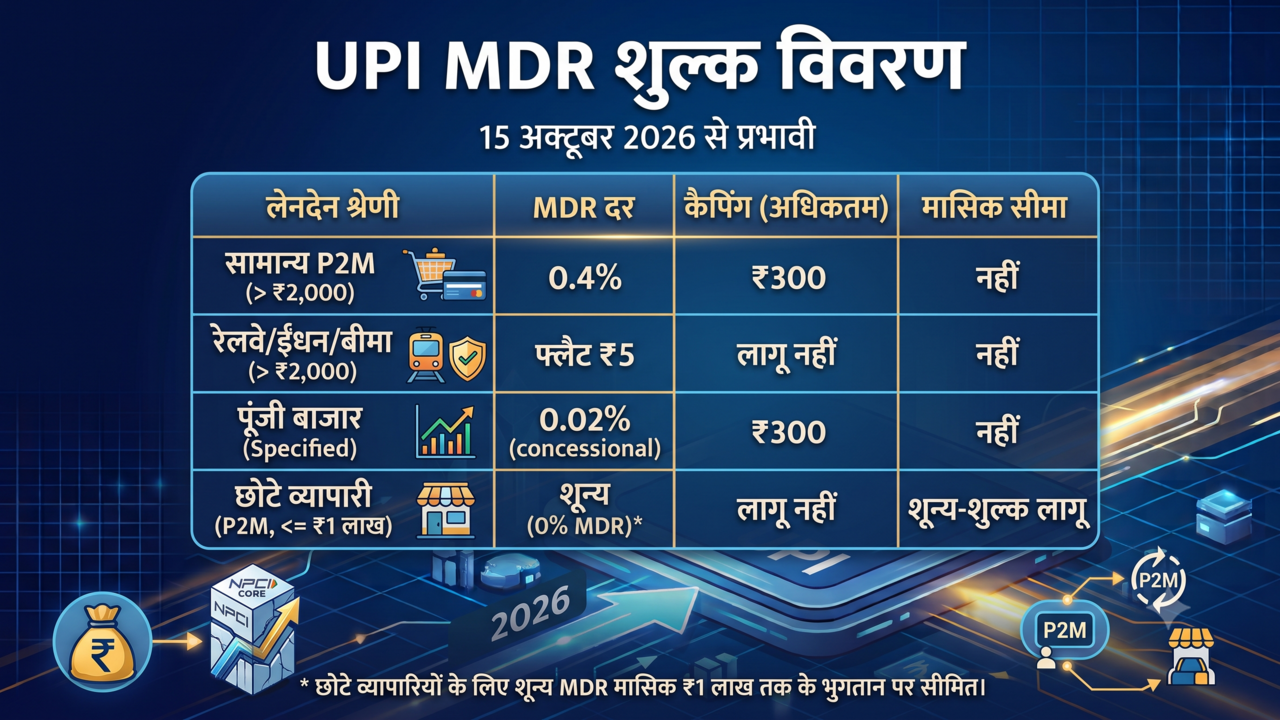
नए ढांचे में ₹2,000 तक के सामान्य merchant UPI payments पर MDR नहीं लगेगा। वहीं ₹2,000 से ऊपर के eligible transactions पर 0.4% की दर लागू होगी। उदाहरण के तौर पर ₹10,000 के भुगतान पर MDR ₹40 होगा, जबकि ₹50,000 के भुगतान पर यह ₹200 होगा। ₹75,000 पर 0.4% के हिसाब से ₹300 बनता है और इसके बाद transaction value बढ़ने पर भी अधिकतम MDR ₹300 ही रहेगा।
हालांकि हर merchant को यह charge नहीं देना होगा। UPI QR के जरिए अपने bank account में सीधे भुगतान प्राप्त करने वाले छोटे merchants के लिए ₹1 लाख प्रति महीने तक की सीमा रखी गई है। इस श्रेणी में आने वाले merchants को transaction ₹2,000 से ज्यादा होने पर भी MDR से छूट मिलेगी।
कुछ जरूरी सेवाओं के लिए percentage-based MDR के बजाय flat charge तय किया गया है। रेलवे, telecom, insurance और fuel जैसे sectors में ₹2,000 से अधिक के eligible UPI payments पर ₹5 का MDR लागू होगा। वहीं specified capital-market transactions के लिए 0.02% की concessional दर रखी गई है।
इस बदलाव को समझने के लिए UPI के मौजूदा scale को देखना भी जरूरी है। अगस्त 2026 में UPI पर रिकॉर्ड 24.51 अरब transactions हुए और इनकी कुल value ₹29.82 लाख करोड़ रही। सालाना आधार पर transaction volume करीब 22% बढ़ा।
इसी बड़े transaction base में ₹2,000 से ज्यादा के payments की संख्या अपेक्षाकृत कम है। उपलब्ध analysis के मुताबिक ऐसे transactions कुल UPI transactions का लगभग 2.5% हैं, लेकिन merchant UPI payments की कुल value में उनकी हिस्सेदारी करीब 67% तक है। यही वजह है कि कम संख्या वाले बड़े transactions से payments ecosystem के लिए MDR revenue का बड़ा हिस्सा बनने की उम्मीद की जा रही है।
इस व्यवस्था से मिलने वाली रकम को UPI infrastructure, cybersecurity, innovation और payment ecosystem को मजबूत करने के लिए इस्तेमाल किए जाने की बात कही गई है। Reuters के अनुसार, NPCI ने यह भी स्पष्ट किया है कि MDR को merchants ग्राहकों पर सीधे transfer नहीं कर सकते।
फिर भी नए UPI Charges को लेकर छोटे कारोबारियों के बीच कुछ सवाल हैं। ₹1 लाख की मासिक सीमा पार करने वाले merchants की classification और MDR की monitoring कैसे होगी, यह व्यवस्था के practical implementation का अहम हिस्सा होगा। Retail associations ने भी इस threshold को लेकर चिंता जताई है।
UPI के नए मॉडल से payments ecosystem को एक नया revenue source मिलने की उम्मीद है। एक analysis के अनुसार, अगर सभी eligible transactions पर 0.4% की दर लागू होती, तो monthly revenue करीब ₹2,400 करोड़ तक पहुंच सकता है। हालांकि वास्तविक collection इससे कम रहने की संभावना है क्योंकि small merchants के exemptions, sector-specific rates और ₹300 की transaction cap लागू होगी।
इस तरह 15 अक्टूबर से लागू होने वाला नया UPI Charges framework आम users के रोजमर्रा के छोटे payments को largely बाहर रखता है, लेकिन बड़े merchant transactions के लिए UPI के अब तक के zero-MDR मॉडल को बदल देता है। इसका वास्तविक असर merchants, digital payment companies और UPI के भविष्य के transaction pattern पर implementation के बाद ही स्पष्ट होगा।